Guía editorial de preparación y contratación. Combina análisis propio con documentación primaria enlazada. Los ejemplos numéricos son hipotéticos; las fichas de soluciones no acreditan implantaciones ni resultados de clientes.
El ROI de una automatización con IA compara el beneficio obtenido con todos los costes necesarios para implantarla y operarla. Para decidir con criterio, calcula primero el ahorro neto mensual y el plazo de recuperación. Una promesa de «horas ahorradas» no permite saber si la inversión compensa.
Esta guía propone un modelo sencillo para procesos administrativos o de atención. No es una previsión de tu empresa: las cifras del ejemplo son inventadas para explicar la cuenta y deben sustituirse por mediciones propias.
Las cuatro variables que necesitas medir
Recoge volumen mensual, tiempo actual por unidad, tiempo posterior por unidad y coste de operación. El tiempo posterior incluye comprobaciones, excepciones y recuperación de errores. Cronometra una muestra que contenga tanto casos fáciles como difíciles.
| Variable | Cómo obtenerla | Error frecuente |
|---|---|---|
| Volumen | Historial de entradas | Usar solo el mes de más actividad |
| Tiempo actual | Medición de tareas completas | Contar solo el tecleo |
| Tiempo posterior | Piloto con revisión | Ignorar las excepciones |
| Coste operativo | Facturas y horas dedicadas | Mirar únicamente el modelo |
Anota qué tareas se eliminan y cuáles se desplazan. Si administración deja de introducir datos pero sistemas dedica horas a reparar integraciones, hay que registrar ambos efectos.
Fórmulas para una primera estimación
Horas liberadas al mes = volumen × (minutos antes − minutos después) / 60.
Valor de capacidad liberada = horas liberadas × coste horario utilizado.
Beneficio neto mensual = beneficio mensual reconocido − coste operativo mensual.
Plazo de recuperación simple = inversión inicial / beneficio neto mensual.
Si el beneficio neto es cero o negativo, no existe un plazo de recuperación positivo con esos supuestos. El modelo tampoco contempla financiación, impuestos ni valor temporal del dinero. Para una decisión compleja hará falta un análisis financiero adaptado.
Un ejemplo completo, con números transparentes
Un proceso ficticio recibe 800 expedientes al mes. Antes consume 6 minutos por expediente; después, 2 minutos contando revisión. Libera 53,33 horas al mes. Si usamos 24 €/hora, el valor de esa capacidad es 1.280 €. Con 280 € mensuales de operación, quedarían 1.000 € de beneficio mensual bajo el supuesto de aprovechar toda la capacidad. Para una implantación de 6.000 €, la recuperación simple sería de 6 meses.
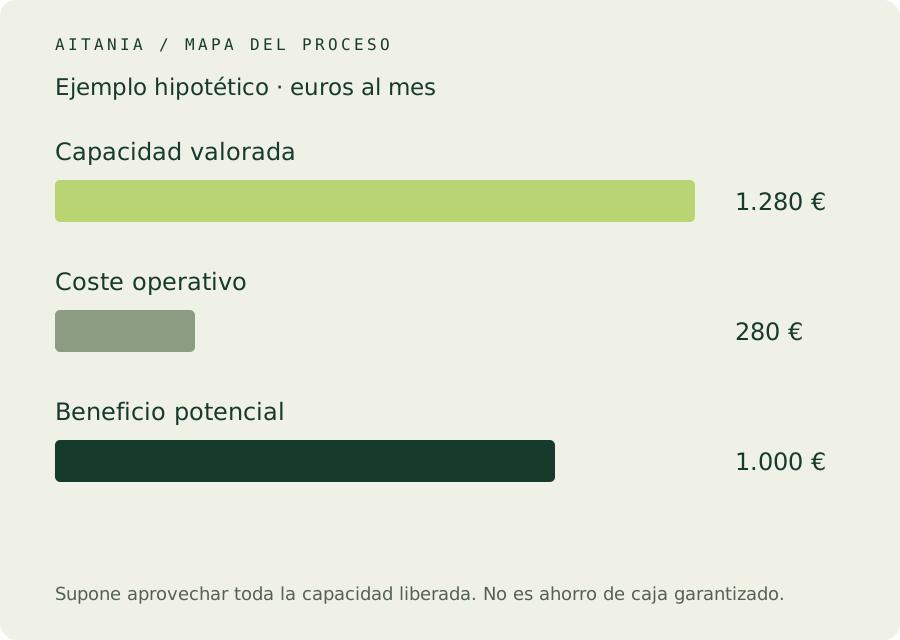
Esas 53,33 horas no equivalen automáticamente a 1.280 € menos en nóminas. Pueden permitir atender más demanda, reducir retrasos o evitar futuras contrataciones. Decide qué parte tiene valor económico demostrable antes de darla por beneficio.
Capacidad liberada y ahorro de caja son distintos
Si la plantilla y el resto de gastos permanecen iguales, puede no haber salida de caja evitada. La mejora existe si el equipo entrega más, reduce acumulación o mejora el servicio, pero debe medirse con indicadores adecuados.
Separa tres columnas: ahorro de gasto verificable, capacidad liberada y mejora de calidad. No sumes dos veces el mismo efecto. Por ejemplo, si valoras todas las horas recuperadas, comprueba que una reducción de horas extra no esté ya incluida en ese valor.
Los ingresos adicionales necesitan evidencia propia. Una respuesta más rápida puede ayudar a vender, pero no atribuyas toda la facturación posterior al agente sin una comparación razonable.
Tres escenarios para evitar una cuenta demasiado optimista
En el ejemplo, si solo aprovechas la mitad de la capacidad, el beneficio reconocido baja a 640 €. Tras los 280 € de operación quedan 360 € y la recuperación se alarga a 16,7 meses. Con un aprovechamiento del 75 %, quedan 680 € y el plazo es de 8,8 meses. Con el 100 %, son 1.000 € y 6 meses.
| Aprovechamiento supuesto | Beneficio neto mensual | Recuperación simple |
|---|---|---|
| 50 % | 360 € | 16,7 meses |
| 75 % | 680 € | 8,8 meses |
| 100 % | 1.000 € | 6 meses |
Haz también una sensibilidad al volumen y al porcentaje de excepciones. Si la automatización solo compensa con el mes de máxima actividad y cero incidencias, el margen de seguridad es pequeño.
Qué costes incluir en el presupuesto
Incluye análisis, limpieza de datos, conectores, desarrollo, pruebas, formación y puesta en marcha. En operación suma modelos, canal, alojamiento, licencias, almacenamiento, soporte y tiempo interno.
Añade una partida identificada para cambios previsibles: nuevas plantillas, una API que cambia o revisión del conjunto de evaluación. No hace falta inventar un porcentaje universal; pide al proveedor explicar qué cubre su mantenimiento y qué se presupuesta aparte.
La guía de presupuesto de IA ayuda a comparar alcances. Para consumos variables, revisa también cómo controlar costes de uso.
Cómo comprobar si el retorno llegó de verdad
Fija una línea base antes del piloto y mide un periodo comparable después. Conserva volumen, tiempos, excepciones, calidad y adopción. Publica las condiciones de la medición: vacaciones, cambios de equipo o campañas pueden alterar el resultado.
El marco NIST AI RMF distingue funciones de medición y gestión. Aquí lo traducimos a una práctica editorial: revisar tanto el funcionamiento como sus efectos durante la operación. No es una certificación del retorno económico.
Preguntas frecuentes
¿Qué ROI debería exigir?
No hay un umbral universal. Depende del riesgo, coste de capital, capacidad de cambio y alternativas. Compara siempre con una mejora sencilla del proceso sin IA.
¿Puedo valorar los errores evitados?
Sí, si tienes frecuencia y coste observables. Separa ese beneficio del ahorro de tiempo para evitar duplicidades y explica si la estimación tiene pocas observaciones.
¿Cuándo descartar el proyecto?
Cuando el proceso cambia continuamente, el volumen es bajo o la revisión consume casi todo el ahorro. Puede ser más sensato estandarizar primero y volver a medir.
¿Qué pedir antes de aprobar la inversión?
Una cuenta recalculable, supuestos explícitos, una prueba con tus casos y un criterio para detener o ampliar el proyecto. La decisión debería poder revisarse cuando cambien los datos.